
Latinoamérica se encuentra ante el reto de expandir la inclusión financiera tras el éxito logrado por las billeteras digitales, que han conseguido incorporar al sistema financiero a millones de personas en el continente, pero cuya progresión puede acelerarse con más infraestructura, conectividad a internet y educación financiera.
La última edición del Índice de Inclusión Financiera, presentada esta semana por Credicorp, el mayor grupo financiero de Perú, muestra que por primera vez Latinoamérica pasó la barrera de los 50,1 dentro de una escala total de 100, gracias, sobre todo, a las billeteras digitales, que ya usa la mitad de la población en Latinoamérica cuando hace cinco años era uno de cada diez.
Sin embargo, la evolución se ha ralentizado en los últimos años debido a una serie de barreras persistentes, según advierte en una entrevista con EFE Enrique Pasquel, gerente de Asuntos Corporativos de Credicorp, cuyo estudio abarca ocho países de Latinoamérica (Argentina, Bolivia, Chile, Colombia, Ecuador, México, Panamá y Perú).
"Empezamos en 2021 con 38,3 puntos y ahora estamos en 50,1 puntos. Todos los años hemos crecido un poco pero todavía estamos a mitad de tabla. Hay mucho que trabajar tanto desde el sector público como desde el sector privado para aumentar el nivel de inclusión financiera", apunta Pasquel.
Ampliar internet
Un eje a abordar, de acuerdo con Pasquel, es extender el acceso a internet, especialmente en las zonas rurales, donde todavía hay grandes sectores de la población fuera del sistema financiero formal.
"La inclusión financiera está muy vinculada hoy en día al acceso a internet, porque las principales plataformas para acceder al sistema financiero son digitales. El mejor ejemplo son las billeteras digitales, que se han convertido en la gran puerta de entrada de las personas (en Latinoamérica) a los servicios financieros", señala el ejecutivo.
"Si un país quiere aumentar la inclusión financiera, tiene que trabajar de manera muy fuerte por que exista un acceso muy generalizado a Internet en aquellas zonas donde ahora no existe", añade.
A mayor educación, más confianza
Otra línea clave es, para Pasquel, la promoción de la educación financiera, pues el Índice Inclusión Financiera, que valora los aspectos de acceso, uso y percepción de calidad, refleja una disonancia entre el acceso (50,2) y el uso (37,5), lo que atribuye al desconocimiento de la gente sobre los productos que ofrece el sistema financiero.
"Mientras la gente más familiarizada está con los productos financieros y conoce sus ventajas y su uso responsable, más aumenta inmediatamente el nivel de inclusión financiera a través del uso", explica el gerente.
En ese sentido, y con las billeteras digitales cada vez más implantadas, Pasquel destaca la importancia de generar la confianza para que desde la mismas billeteras las personas den el salto a otros productos financieros más complejos.
"Después de tener la billetera digital sigue eventualmente una cuenta de ahorro, quien sabe si quizá una tarjeta de crédito o un préstamo personal", agrega Pasquel, al recordar que estas herramientas generan un historial de pagos e ingresos que permite dar créditos a los usuarios.
De la billetera digital al préstamo
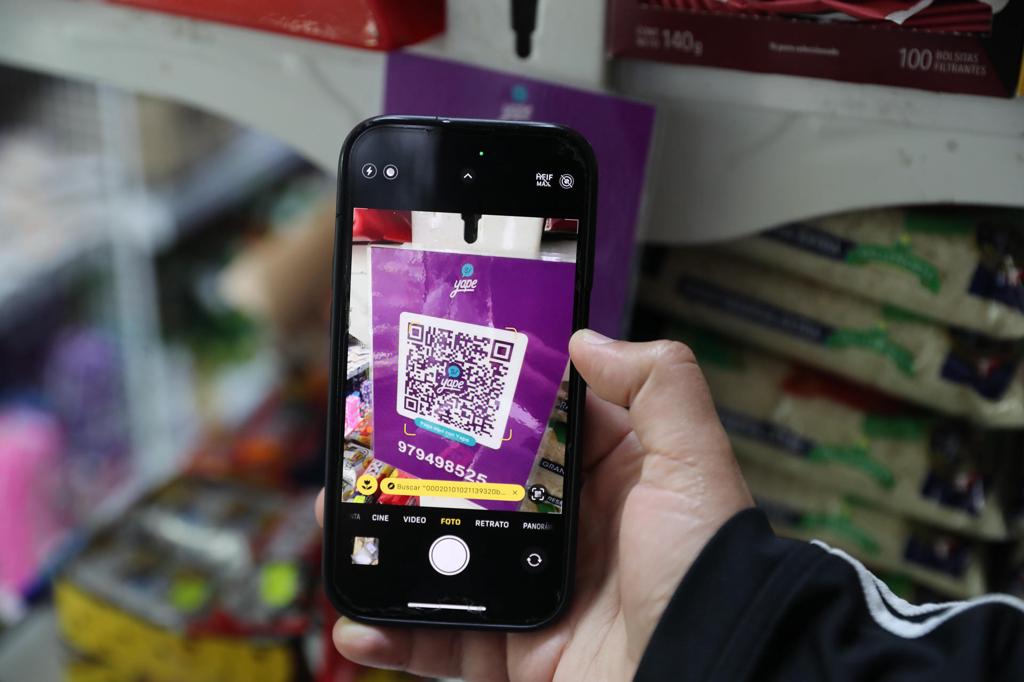
Una de las billeteras con mayor implantación en la región es Yape, con más de 16 millones de usuarios en Perú y casi 5 millones en Bolivia. Mediante esta herramienta han entregado 6,1 millones de créditos, la tercera parte a personas que por primera vez tuvieron acceso a un préstamo del sistema financiero formal.
Por su parte, Liliana Rojas-Suárez, directora de la Iniciativa Latinoamérica del Centro para el Desarrollo Global, comenta a EFE que el impulso de formalización laboral, en países con un alto nivel de informalidad, es otro de los factores para elevar la inclusión financiera.
"La actividad económica no existe sin las finanzas, necesitamos transacciones financieras para hacer pagos, ahorrar, invertir y hacer absolutamente todo lo que hacemos. Cuando no tienes acceso a servicios financieros formales y te manejas solo con el efectivo, estás en un nivel de deficiencia grande", remarca.